信息技术服务费开票精简规范 聚焦信息技术咨询服务
随着信息技术的快速发展,信息技术咨询服务已成为企业运营中不可或缺的一环。为确保信息技术服务费开票的合规性、准确性和高效性,制定一套精简规范尤为必要。本文针对信息技术咨询服务,从开票分类、内容要求、税率适用及注意事项等方面提出规范建议,以供参考。
一、开票分类与编码
信息技术咨询服务属于现代服务业中的信息技术服务。根据《销售服务、无形资产、不动产注释》(财税〔2016〕36号),信息技术服务包括软件服务、电路设计及测试服务、信息系统服务、业务流程管理服务和信息系统增值服务。信息技术咨询服务可归入“信息系统服务”或“业务流程管理服务”下的咨询类目。开票时,应选择正确的商品和服务税收分类编码,通常可选用“信息技术服务信息技术咨询服务”或“信息技术服务技术咨询服务”,确保编码与业务实质相符。
二、开票内容要求
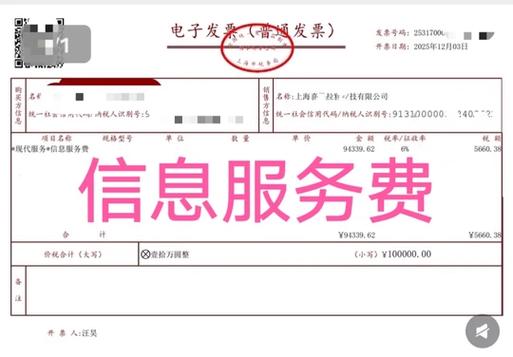
- 货物或应税劳务、服务名称:应明确填写“信息技术咨询服务”或“信息技术服务费”,避免使用模糊表述如“服务费”“咨询费”等。若提供的是多项信息技术服务,应分项列明,如“信息技术咨询服务”“软件维护服务”等。
- 规格型号、单位、数量:可根据合同约定填写,如单位为“项”“次”或“月”,数量按实际提供情况填写。
- 单价与金额:应按照合同约定的计价方式填写,确保金额准确。若存在折扣,应在备注栏或金额栏体现。
- 备注栏:可注明合同编号、服务期间等关键信息,便于核对。对于跨期服务,建议注明服务起止时间。
三、税率与征收率
信息技术咨询服务属于现代服务,一般纳税人适用6%增值税税率;小规模纳税人适用3%征收率(根据现行政策,可能享受减免,需关注最新政策)。开票时应根据纳税人身份和税收政策正确选择税率或征收率,避免错用。
四、开票注意事项
- 业务真实性:开票内容必须与实际提供的服务一致,不得虚开、错开。保留合同、服务记录、付款凭证等资料备查。
- 三流一致:确保合同流、资金流、发票流一致,即销售方、开票方、收款方为同一主体,购买方、受票方、付款方为同一主体。
- 发票类型:根据购买方需求开具增值税专用发票或普通发票。若购买方为一般纳税人且用于可抵扣项目,通常开具专用发票。
- 红字发票:发生销售退回或开票有误时,应按规定开具红字发票,确保税务处理合规。
- 电子发票:鼓励使用电子发票,提高效率并降低管理成本。电子发票与纸质发票具有同等法律效力。
五、精简规范建议
为提升开票效率,建议企业制定内部开票规范:
- 统一服务名称表述,如“信息技术咨询服务费”;
- 预设常用开票模板,减少填写错误;
- 定期培训财务和业务人员,确保熟悉税收分类编码和最新政策;
- 建立开票复核机制,由专人审核发票内容与业务一致性。
六、
信息技术咨询服务开票虽看似简单,但涉及税务合规与企业管理细节。通过实施精简规范,既能降低税务风险,又能提升财务工作效率。企业应结合自身业务特点,持续优化开票流程,确保每一张发票都经得起检验。
如若转载,请注明出处:http://www.snmein.com/product/52.html
更新时间:2026-11-03 17:57:00